
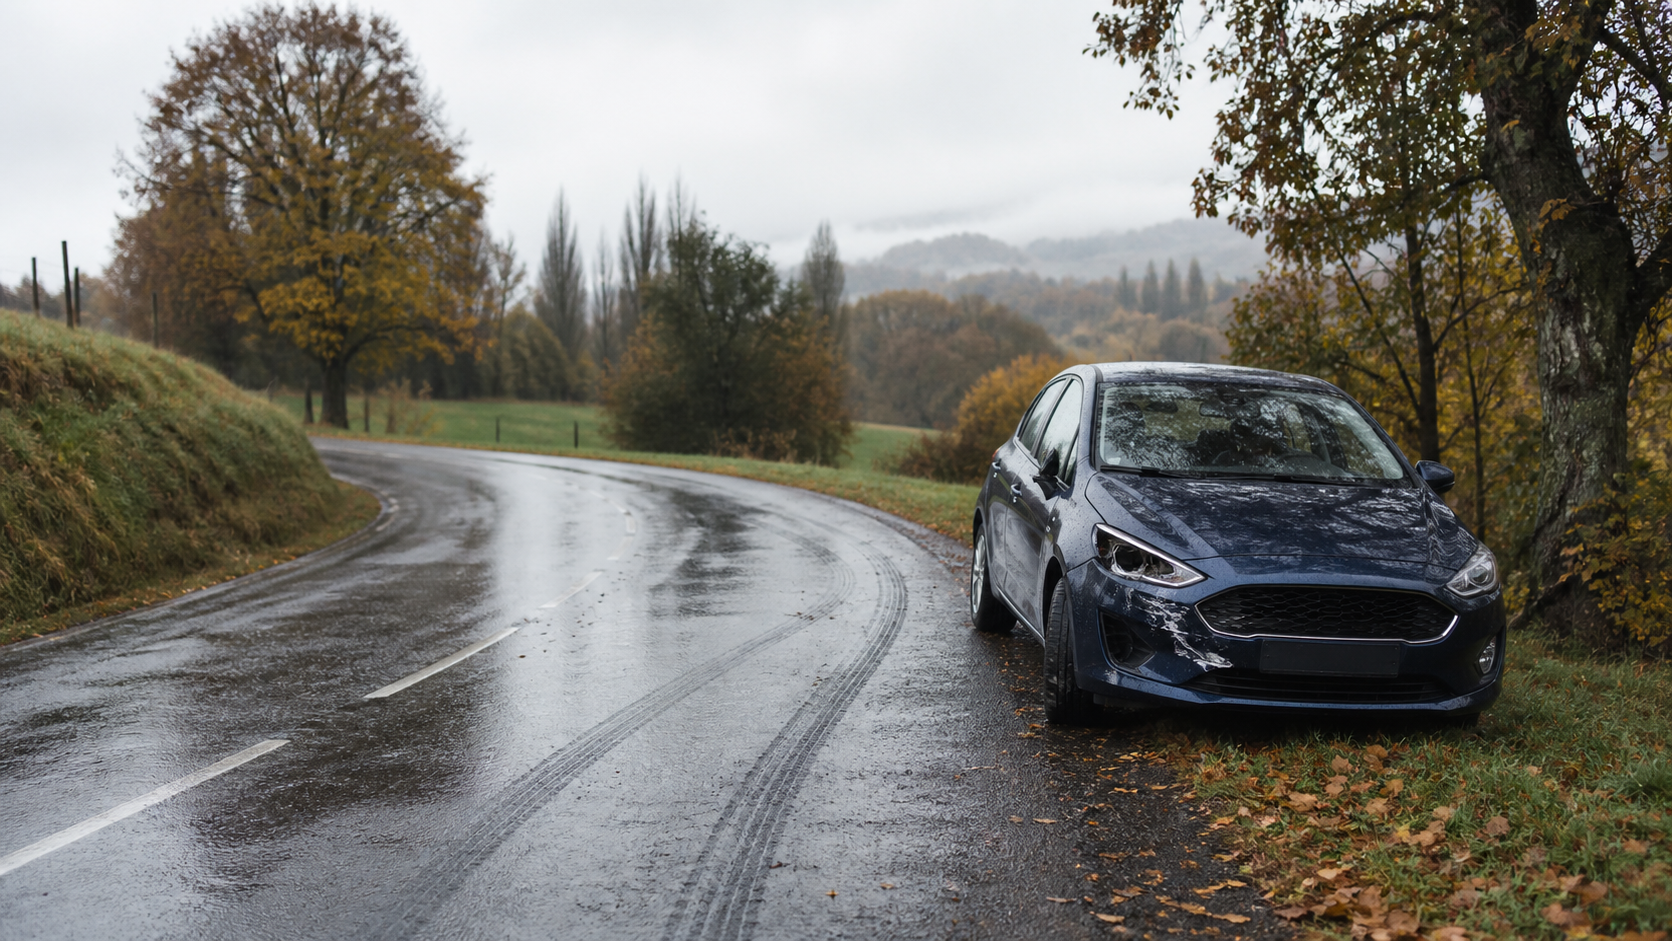
Un accident seul assurance soulève deux questions immédiates : que devez-vous faire après avoir abîmé votre voiture et votre contrat prendra-t-il les dégâts en charge ? La réponse dépend des circonstances, des garanties souscrites et des exclusions prévues dans vos conditions contractuelles. Voici la marche à suivre pour sécuriser la situation, déclarer le sinistre et décider s’il est pertinent de faire jouer l’assurance.(voir MonIndemnite)
Que faire juste après avoir abîmé sa voiture seul ?
Commencez par vous mettre en sécurité et par vérifier que personne n’est blessé. Si le véhicule gêne la circulation, signalez le danger et contactez les secours lorsque la situation le justifie. Ne reprenez pas la route si les freins, la direction, les pneus, les feux ou la visibilité semblent affectés.
Une fois la zone sécurisée, documentez les dommages avant toute réparation :
- photographiez la voiture sous plusieurs angles, ainsi que l’obstacle ou le lieu si cela aide à comprendre les faits ;
- notez la date, l’heure, l’emplacement et le déroulement précis de l’accident ;
- conservez les éventuels témoignages, factures de dépannage et échanges utiles ;
- ne faites pas disparaître les indices et ne lancez pas de réparation importante avant les consignes de l’assureur.
Faut-il déclarer un accident sans tiers ?
Si vous souhaitez solliciter une garantie, prévenez votre assureur dans le délai prévu par le contrat. Le délai généralement indiqué pour un sinistre automobile est de cinq jours ouvrés, mais les conditions particulières restent la référence. Une déclaration tardive ne signifie pas automatiquement que l’indemnisation sera refusée : l’assureur peut apprécier les circonstances et le préjudice. Déclarez donc les faits rapidement, sans minimiser ni exagérer les dégâts.(voir guide complet)
Les informations à transmettre
- les circonstances exactes, y compris votre responsabilité éventuelle ;(voir article détaillé)
- la date, le lieu et le type d’obstacle heurté ;
- les dommages visibles et les éléments de sécurité possiblement touchés ;
- les photos, le constat ou formulaire demandé et les justificatifs disponibles.
Demandez un accusé de réception et conservez une copie de votre déclaration. En cas de blessure, de désaccord sur les faits ou de dommage causé à un bien appartenant à autrui, précisez-le immédiatement à l’assureur et aux services compétents.
Quelle assurance couvre les dommages après un accident seul ?
La responsabilité civile, obligatoire, indemnise les dommages causés aux tiers. Elle ne rembourse pas, à elle seule, les dégâts subis par votre propre véhicule lorsque vous êtes responsable ou qu’aucun tiers n’est identifié.
Une formule intermédiaire peut couvrir certains risques nommés, comme le vol, l’incendie ou le bris de glace, selon le contrat. Elle ne couvre pas nécessairement une collision avec un poteau, un mur, une clôture ou un autre obstacle. Une garantie dommages tous accidents, souvent associée à une formule tous risques, peut couvrir les dommages propres même lorsque vous êtes seul en cause, sous réserve des exclusions, plafonds et franchises.(voir Lgean)
| Garantie | Ce qu’elle peut couvrir | Point à vérifier |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Elle ne couvre pas vos propres dégâts |
| Garanties ciblées | Risques précisément nommés au contrat | Un accident seul peut être exclu |
| Dommages tous accidents | Dommages au véhicule assuré, selon le contrat | Franchise, exclusions et vétusté |
Consultez les conditions générales et particulières, notamment les rubriques « dommages au véhicule », « franchise », « exclusions » et « assistance ». Pour une voiture louée, relisez aussi le contrat de location et la protection souscrite auprès du loueur : la franchise et les règles de déclaration peuvent différer de votre assurance personnelle.
Franchise, malus et indemnisation : à quoi s’attendre ?
L’assureur peut organiser une expertise afin d’évaluer les dommages et leur lien avec l’accident. Ne confondez pas le montant des réparations avec l’indemnité versée : la franchise prévue au contrat reste généralement à votre charge, et d’autres limites peuvent s’appliquer. Lorsque le coût estimé est proche ou inférieur à la franchise, payer la réparation soi-même peut être une option à comparer avec une déclaration.
Un accident seul responsable peut avoir un effet sur le coefficient de réduction-majoration lorsqu’il entre dans les sinistres pris en compte par le contrat et la réglementation applicable. L’impact exact dépend de votre situation et de l’historique du contrat. Demandez à l’assureur une simulation écrite comparant le coût de la réparation, la franchise et l’évolution éventuelle de la cotisation.
Réparation, expertise et recours
- attendez l’accord ou les instructions de l’assureur avant d’engager une réparation couverte ;
- demandez si un garage partenaire, un remorquage ou un véhicule de remplacement est prévu ;
- faites préciser le montant de la franchise, le mode d’indemnisation et la prise en compte de la vétusté ;
- si l’expertise vous paraît contestable, demandez le rapport et utilisez la procédure de réclamation prévue au contrat.
La décision de déclarer ou non doit rester fondée sur votre contrat et sur un comparatif concret. Ne dissimulez pas un sinistre pour obtenir une prise en charge ultérieure : une information incomplète peut compliquer le dossier.
Comment éviter un nouvel accident seul ?
Adaptez votre vitesse et vos distances aux conditions de circulation, évitez les distractions et vérifiez régulièrement les pneus, les freins, les feux et les essuie-glaces. Lors d’un stationnement, prenez le temps de repérer les obstacles et utilisez les aides disponibles sans leur accorder une confiance exclusive. En cas de doute sur la sécurité du véhicule après un choc, faites-le contrôler par un professionnel.
Questions fréquentes sur l’accident seul et l’assurance
Un accident seul entraîne-t-il toujours un malus ?
Non, pas dans toutes les situations. L’application du coefficient dépend notamment de la responsabilité retenue, de la nature du sinistre et des règles prévues par le contrat. Votre assureur peut vous confirmer l’effet sur votre échéance.
L’assurance au tiers rembourse-t-elle ma voiture ?
En principe, la responsabilité civile indemnise les tiers et non les dommages causés à votre propre véhicule. Vérifiez toutefois les garanties complémentaires de votre contrat.
Puis-je réparer sans déclarer le sinistre ?
Vous pouvez choisir de financer vous-même une réparation, mais vous devez respecter vos obligations contractuelles et déclarer le sinistre si vous demandez une garantie ou si un tiers est concerné. Demandez conseil à l’assureur avant de décider.(voir Goodassur)
Que faire si la voiture est louée ?
Prévenez rapidement le loueur et suivez la procédure indiquée dans le contrat. Ne vous limitez pas à votre assurance personnelle : la franchise, l’assistance et les exclusions sont fixées par les protections applicables à la location.
Pour aller plus loin
Ces ressources abordent également la gestion d’une voiture abîmée seul :
- Guide Goodassur sur l’assurance après avoir abîmé sa voiture seul
- Conseils de Carrière Assurance sur le sinistre sans tiers
- Ressource Lgean consacrée à la voiture endommagée seul
- Dossier Meilleurtaux sur l’accident seul
- Informations MonIndemnite sur la déclaration et l’assurance
Les garanties et démarches pouvant varier, votre contrat et les réponses de votre assureur restent les références pour votre situation.

Propriétaire d’une agence de location de voiture depuis plusieurs années, je suis passionné par l’automobile et le service client. Avec 39 ans d’expérience de vie, je mets un point d’honneur à offrir des véhicules de qualité et un service personnalisé pour répondre aux besoins de chaque client.
